



Escucha este artículo
Audio generado con IA de Google
/

El gobierno adoptó medidas para vacunar los bancos para que se protejan de los efectos de crisis externa porque se busca obtener una banca más sólida y fortalecida.
Para este efecto expidió una norma que define los componentes de capital de los establecimientos de crédito con el fin de ajustar las normas a los estándares internacionales.
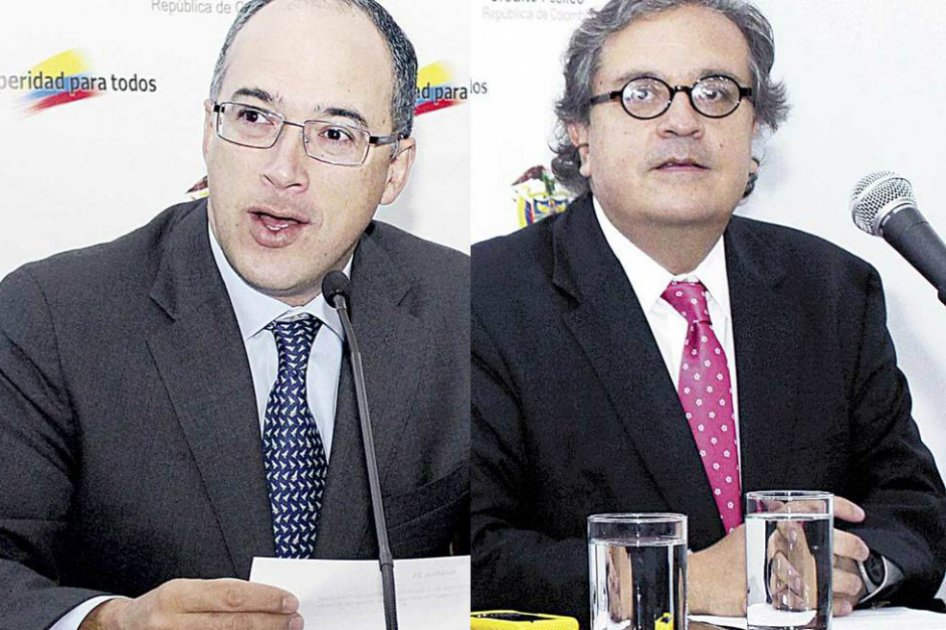
El ministro saliente de Hacienda, Juan Carlos Echeverry, dijo que la medida entrará en vigencia a partir de agosto de 2013.
El superintendente Financiero, Gerardo Hernández, explicó que la medida mantiene en 9% el mínimo que debe observar la solvencia, es decir la relación entre capital y activos, pero introduce una nueva medición que es la solvencia básica que mide la relación entre el capital más puro y los activos con un nivel mínimo de 4,5%.
Esta medida se adopta en momentos en que el Sistema Financiero Colombiano genera excelentes resultados, lo cual permite avanzar en la adopción de altos estándares sin afectar el normal desarrollo de la labor de intermediación financiera que requiere la economía, dice el informe del Gobierno.
La norma prevé un plazo de transición de un año, que permite a las entidades cumplir con los requerimientos exigidos considerando las particularidades de cada una.
El sector financiero ha venido avanzando en un proceso de internacionalización, con la presencia de nuevos agentes en el mercado local y la expansión de nuestras entidades a mercados externos, lo cual refuerza la necesidad de acercar nuestro marco normativo a estándares internacionales.
Un mejor capital regulatorio ofrece un mayor respaldo a los ahorradores colombianos y al público en general, fortaleciendo la estabilidad del Sistema Financiero Colombiano.
El criterio para mantener como capital regulatorio un instrumento es su vocación de permanencia y disponibilidad. Por ejemplo, los edificios eran incluidos en el capital, aunque su precio y la capacidad de venta en un momento de crisis son altamente inciertos. Algo similar ocurría con las reservas ocasionales, que ahora solo se tendrán en cuenta hasta un tope del 10% del patrimonio.
El ministro saliente de Hacienda explicó que las reservas ocasionales se podían sacar del capital un día antes de cualquier problema de crisis.“De manera que lo que está premiando es componentes o instrumentos de capital que sean permanente y que sean rápidamente liquidables, es decir que respalden, justamente la actividad del banco”, dijo.
Dijo que con la decisión se está llevando al sistema financiero a niveles aún más sólidos y más estrictos para blindar al sistema financiero y a la economía contra la contaminación de crisis foránea. “Estamos haciendo más estrictos. Estamos pidiendo a los establecimientos que sean más serios en la definición del capital”, dijo Echeverry.
Anticipó que la nueva regulación va a ser aplicable desde agosto de 2013 en adelante. Pero a partir de enero del próximo año los establecimientos financieros deben presentar un plan para ajustar su capital a la nueva regulación, y ese plan lo tienen que adoptar los siguientes cuatro meses y a más tardar en agosto de 2013, la nueva regulación va a estar en firme y va a ser cumplida.
El ministro de Hacienda, Juan Carlos Echeverry, indicó que en adelante van a ver dos niveles: el del 9% que existe actualmente y otro de 4,5% para lo que se considera el capital más puro de la entidad.
El superintendente Financiero, Gerardo Hernández, manifestó que estructurar la norma le llevó al Gobierno un año y medio. La medida adoptada “nos acerca a los estándares internacionales que nos permite tener una mejor calidad de capital, y finalmente lo que busca es que los depositantes puedan estar más tranquilos de lo que hoy en día están”.
“Lo que se busca es que esos componentes de capital sean disponibles, es decir que puedan, en un momento dado, utilizar rápidamente y que sean permanentes o que sean estables dentro del capital”, dijo Hernández.
Por su parte, la viceministra de Hacienda, Ana Fernanda Maiguashca, dijo que la medida se está tomando en un momento en que “evidentemente en que el sistema se encuentra en un gran estado de salud, creo que su comportamiento además lo ha demostrado, la evolución que ha tenido y ha resistido los embates de la crisis financieras internacionales, pues ya dejan claras muestras de que su regulación, como su supervisión, como la misma responsabilidad de la industria ha estado a la altura de todos los retos que se han presentado”.
ABC de la medida
1. ¿Cuáles son los principales cambios que trae esta medida?
El Decreto 1771 de 2012 modifica la definición y cálculo del capital regulatorio con el objetivo de mejorar su calidad acorde con las mejores prácticas internacionales.
La nueva definición se basó en las recomendaciones del comité de Basilea en lo relacionado con el fortalecimiento del capital regulatorio a través de
mejoras en la calidad de los instrumentos que lo componen, teniendo en cuenta las particularidades del entorno colombiano.
Se introduce una nueva clasificación del capital regulatorio, de tal forma que éste quedará conformado por los siguientes elementos: el Patrimonio
Básico Ordinario (PBO), el Patrimonio Básico Adicional (PBA) y el Patrimonio Adicional (PA), siendo el primero de éstos el de mayor calidad.
Anteriormente sólo existía el Patrimonio Básico y el Adicional. La norma contiene una descripción de cada una de las categorías, los elementos que
las componen y los criterios que se utilizaron para seleccionarlos. La medida mantiene el nivel mínimo de solvencia total actual del 9% a los
establecimientos de crédito, pero introduce una nueva medición de solvencia básica del 4.5%, que debe cumplir el PBO, conformado por
instrumentos con la más alta capacidad de absorción de pérdidas.
2. ¿A qué entidades impacta la modificación del Decreto?
La regulación le aplica a los bancos, las corporaciones financieras y las compañías de financiamiento.
3. ¿Cuáles son las fechas importantes para tener en cuenta en la implementación del nuevo Decreto?
? Transición de lo que está vigente a las nuevas exigencias de capital:
A más tardar el primero de agosto de 2013 los establecimientos de crédito mencionados anteriormente deberán cumplir con los niveles mínimos de
capital establecidos en el nuevo decreto.
Teniendo en cuenta lo anterior, los establecimientos de crédito contarán con tiempo suficiente para cumplir con la nueva normatividad, y realizar la
retención de beneficios o ampliación de capital necesaria sin interrumpir la oferta de los servicios financieros.
? Plan de acción
Cada establecimiento de crédito deberá presentar con anterioridad al 31 de enero de 2013 a la Superintendencia Financiera de Colombia (SFC) para su
aprobación, el plan de acción que implementará para cumplir con lo establecido en la nueva regulación, dentro de los cuatro (4) meses
siguientes a la expedición del decreto.
En este sentido, la SFC estará en capacidad de realizar un adecuado monitoreo al proceso de transición de cada una de las entidades.
4. ¿Qué beneficios tendrá sobre los ahorradores y el público en general?
La modificación en la definición del capital regulatorio fortalecerá la solvencia de las entidades financieras y les dará la oportunidad deA más tardar el primero de agosto de 2013 los establecimientos de crédito mencionados anteriormente deberán cumplir con los niveles mínimos de capital establecidos en el nuevo decreto.
Teniendo en cuenta lo anterior, los establecimientos de crédito contarán con tiempo suficiente para cumplir con la nueva normatividad, y realizar la retención de beneficios y ampliación de capital necesaria sin interrumpir la oferta de los servicios financieros.
? Plan de acción
Cada establecimiento de crédito deberá presentar con anterioridad al 31 de enero de 2013 a la Superintendencia Financiera de Colombia (SFC) para su aprobación, el plan de acción que implementará para cumplir con lo establecido en la nueva regulación, dentro de los cuatro (4) meses siguientes a la expedición del decreto.
En este sentido, la SFC estará en capacidad de realizar un adecuado monitoreo al proceso de transición de cada una de las entidades.
5. ¿Esta decisión tendrá efectos sobre la disponibilidad, el costo y acceso al crédito?
Estudios realizados por las autoridades sobre el impacto que tendría el cambio regulatorio en el sistema financiero, han concluido que la nueva
definición de capital regulatorio no representa un incremento significativo en el capital actual de los establecimientos de crédito, dado que la industria se encuentra muy sólida en términos de su patrimonio, razón por la cual no se interrumpiría el continuo acceso a los servicios financieros.
De la misma manera, el periodo de transición contemplado en el Decreto le dará tiempo suficiente al sector financiero para adaptarse paulatinamente a la nueva regulación manteniendo una adecuada oferta de crédito en la economía.
Adicionalmente, la SFC estará atenta a promover activamente la adecuada transición hacia los nuevos estándares, atendiendo de esta manera las
condiciones específicas de cada entidad.
6. ¿Es adecuado tomar estas decisiones en momentos de crisis internacional y el entorno económico actual?
Uno de los aspectos que más estudió el gobierno para realizar esta reforma fue su oportunidad. Este tipo de reformas sólo puede realizarse con un sistema financiero sólido y que se encuentre generando utilidades, de forma tal que no se afecte su actividad. Por esto, la medida se toma en momentos en que el Sistema Financiero Colombiano genera excelentes resultados, lo cual permite avanzar en la adopción de altos estándares sin afectar el normal desarrollo de la labor esencial de intermediación financiera que requiere el sector productivo.
7. Esta medida se toma porque los bancos se encontraban mal regulados?
Si algo ha demostrado el sistema financiero colombiano en los últimos años es su fortaleza, y su prueba de fuego fue precisamente el pico de
la crisis financiera internacional, en 2008, donde el sistema colombiano no sufrió mayores contratiempos. Sin embargo, la regulación de capital existente, tenía ya 11 años de expedida, y en esa medida era importante actualizarla y ponerla a tono con estándares internacionales, sobre todo con las innovaciones que el mercado financiero tiene todos los días.
Finalmente es importante mencionar que las recomendaciones internacionales que se están acogiendo, incluyen las lecciones que se aprendieron en la última crisis financiera, manteniendo siempre el criterio de ajustar todos sus elementos al entorno de riesgo colombiano.

 Conoce más