



Escucha este artículo
Audio generado con IA de Google
/

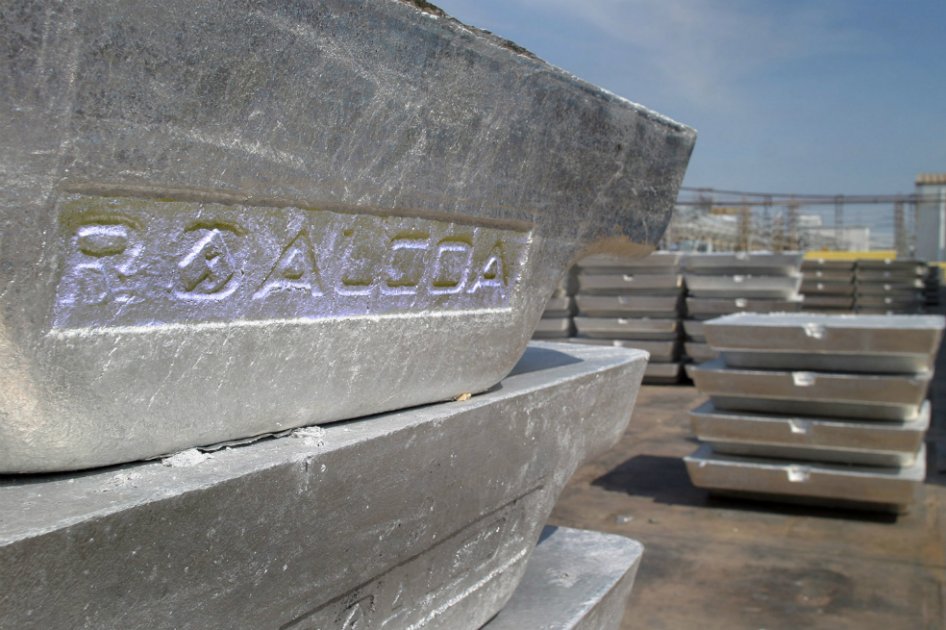
La última reducción de la producción de aluminio de Alcoa Inc. constituye un indicio del fin de la emblemática industria estadounidense.
Durante 127 años, la compañía de Nueva York ha producido el metal liviano utilizado desde en latas de bebidas hasta en aviones y que llegó a convertirla en un símbolo del poderío industrial de los Estados Unidos. En la actualidad, en momentos en que los precios languidecen cerca del nivel más bajo en seis años, la compañía elimina casi un tercio de la capacidad operativa local, estima Harbor Intelligence. Si los precios no se recuperan, la firma de análisis pronostica que para fin del año próximo cerrarán casi todas las fundiciones de los Estados Unidos.
Si bien se trata de un fuerte golpe para la industria estadounidense y las personas a las que ésta emplea, no significa demasiado en el plano global. La decisión de Alcoa de eliminar 503.000 toneladas de capacidad de fundición representa alrededor del 31 por ciento del total del aluminio primario estadounidense, pero es menos del 1 por ciento del total global, según Harbor. Durante más de una década, la producción se ha desplazado a los lugares donde resulta más barata: Rusia, Medio Oriente y China. Una abundancia global ha hecho declinar los precios 27 por ciento en los últimos 12 meses, lo que hace que las operaciones estadounidenses no sean rentables y acelera el ritmo de la caída de la industria.
“En los Estados Unidos ha habido varios cierres, lo cual es lamentable, pero también es muy difícil de cambiar”, dijo en entrevista telefónica Michael Widmer, jefe de análisis de mercados de metales de Bank of America Corp. en Londres. “Significa que habrá que comprar en otro lado”.
Eso es precisamente lo que hace Jay Armstrong, el presidente de Trialco Inc. en Chicago Heights, Illinois. La compañía, que transforma aluminio en productos manufacturados terminados, ahora compra en el exterior alrededor del 80 por ciento de los insumos que convierte en ruedas de automóviles. Es mucho más que el 40 por ciento que importaba hace cinco años, dijo.
“No es el tipo de actividad en que podamos pagar más por comprar producción estadounidense”, dijo Armstrong en entrevista telefónica. “Es una actividad demasiado competitiva como para hacer eso”.
Ventaja extranjera
El aluminio ha bajado 19 por ciento este año, a US$1.501 por tonelada en la Bolsa de Metales de Londres, LME por la sigla en inglés. El metal tocó los US$1.460 la semana pasada, el nivel más bajo desde 2009, y la mayor parte de las fundiciones estadounidenses no puede ganar dinero cuando los precios están cerca de los US$1.500 o por debajo de ese nivel, según estimaciones de Harbor, que tiene sede en Austin, Texas. Las plantas extranjeras por lo general tienen la ventaja de costos laborales más bajos, energía más barata y monedas locales más débiles que favorecen las exportaciones a los Estados Unidos.
Si bien la producción lleva cierto tiempo trasladándose al exterior, en los últimos 12 meses el elemento decisivo ha sido el dominio de China, cuya creciente producción ha generado un excedente global y ha hecho bajar tanto los precios que Bank of America estima que más del 50 por ciento de los productores del mundo pierde dinero. En el país asiático, las fundiciones siguen siendo rentables, a lo que contribuyen las primas más altas en la región.
Es probable que China represente el 55 por ciento de la producción global de aluminio este año, más que el 24 por ciento en 2005, según un análisis de Harbor. Los Estados Unidos han ido en dirección opuesta, dijo, de 2,5 millones de toneladas en 2005 a 1,6 millones en 2015.
Sin embargo, no a todas las fundiciones estadounidenses les convendrá contraerse. Citigroup Inc. dice que algunas operaciones locales que tienen contratos de energía a largo plazo tendrán que pagar de todos modos y estarán en mejor situación si producen el metal que si se limitan a pagar la cuenta de energía. Algunas plantas también tienen acceso a energía hidráulica barata, dijo David Wilson, un analista de Citigroup en Londres.
“Se tiene que estar perdiendo mucho dinero para que cerrar valga la pena”, dijo Wilson en entrevista telefónica.
Los contratos de energía no han sido un impedimento para Alcoa. Una vez concretados los planes del lunes, habrá cerrado, reducido o desinvertido el 45 por ciento de la capacidad de fundición desde 2007.

 Conoce más